Par Anna Katharina Finsler, Gérante, Finsler Customs GmbH · Dernière mise à jour :
Réparation ou entretien à l'étranger : ce que vous payez à la frontière suisse
Si votre voiture suisse revient après une réparation à l'étranger, vous payez seulement 8,1 % de TVA à l'importation sur la facture. Ni droits de douane ni impôt sur les véhicules automobiles ; la valeur de la voiture ne compte pas. Jusqu'à CHF 150, la réparation est exonérée ; au-delà, tout le montant compte, sans huile ni carburant.
Ce qui est dû à la frontière
Une voiture immatriculée en Suisse qui revient après une réparation n'est pas réimportée. Seul ce qui a été fait à l'étranger est imposé : le travail et les pièces montées. La base légale est l'article 54, alinéa 1, lettre e de la loi sur la TVA.
| Redevance | Après une réparation à l'étranger | Pour comparaison : importation d'une voiture |
|---|---|---|
| Droits de douane | CHF 0 | CHF 0 |
| Impôt sur les véhicules automobiles | aucun | 4 % de la valeur en douane plus transport jusqu'à la frontière |
| Sanction CO₂ | aucune | seulement pour les véhicules neufs au sens douanier |
| TVA à l'importation | 8,1 % de la facture de réparation | 8,1 % de la valeur en douane, transport jusqu'au lieu de destination et impôt sur les véhicules automobiles |
La limite de CHF 150
Jusqu'à CHF 150, la réparation est exonérée. Si la facture est plus élevée, tout le montant est imposé, pas seulement la part au-delà de CHF 150. Les acomptes en font partie : c'est le montant total de la facture qui compte, même si vous en avez payé une partie à l'avance.
Ce que vous pouvez déduire de la facture
Les matières consommables des véhicules privés sont exonérées de la TVA à l'importation. Si elles figurent séparément sur la facture, déduisez-les avant le dédouanement :
- Carburant
- Huile moteur et de boîte de vitesses
- Liquide de refroidissement et antigel
- Lave-glace
- Liquide de frein
- Fluide frigorigène de la climatisation
La consigne sur les pièces d'échange ne se déduit pas ; elle fait partie du montant de la facture.
Un exemple
Un garage allemand facture EUR 1'000.00 hors taxe, dont EUR 60 d'huile moteur, plus 19 % de TVA allemande. Calculé au cours de 0,94191 :
| Le garage rembourse la TVA allemande | La TVA allemande reste | |
|---|---|---|
| Montant imposable sans l'huile | EUR 940.00 | EUR 1'118.60 |
| En francs | CHF 885.40 | CHF 1'053.62 |
| TVA à l'importation 8,1 % | CHF 71.72 | CHF 85.34 |
Dans aucun des deux cas il n'y a d'impôt sur les véhicules automobiles, même si la voiture elle-même vaut CHF 60'000.
Est-ce que je récupère la TVA allemande ?
Cela dépend de ce que le garage a fourni. S'il livre surtout des pièces, par exemple un moteur d'échange, il peut exonérer la livraison comme exportation. Si la facture porte surtout sur du travail, l'exonération n'est possible que si la voiture a été amenée en Allemagne exprès pour la réparation ; après une panne en route, la taxe allemande reste.
Pour le remboursement, le garage a besoin d'une preuve que la voiture a quitté l'UE. Au-delà de EUR 1'000, il dépose une déclaration d'exportation électronique, et la mention de sortie est apposée à la frontière. La quittance suisse de la TVA à l'importation sert aussi de preuve. Si la taxe allemande reste, elle entre dans le montant imposé en Suisse.
Comment déclarer à la frontière
Pour une voiture privée, une déclaration orale au guichet ou l'application QuickZoll suffit ; vous recevez une quittance. Un véhicule d'entreprise, taxi compris, se déclare dans un bureau de douane pour marchandises commerciales.
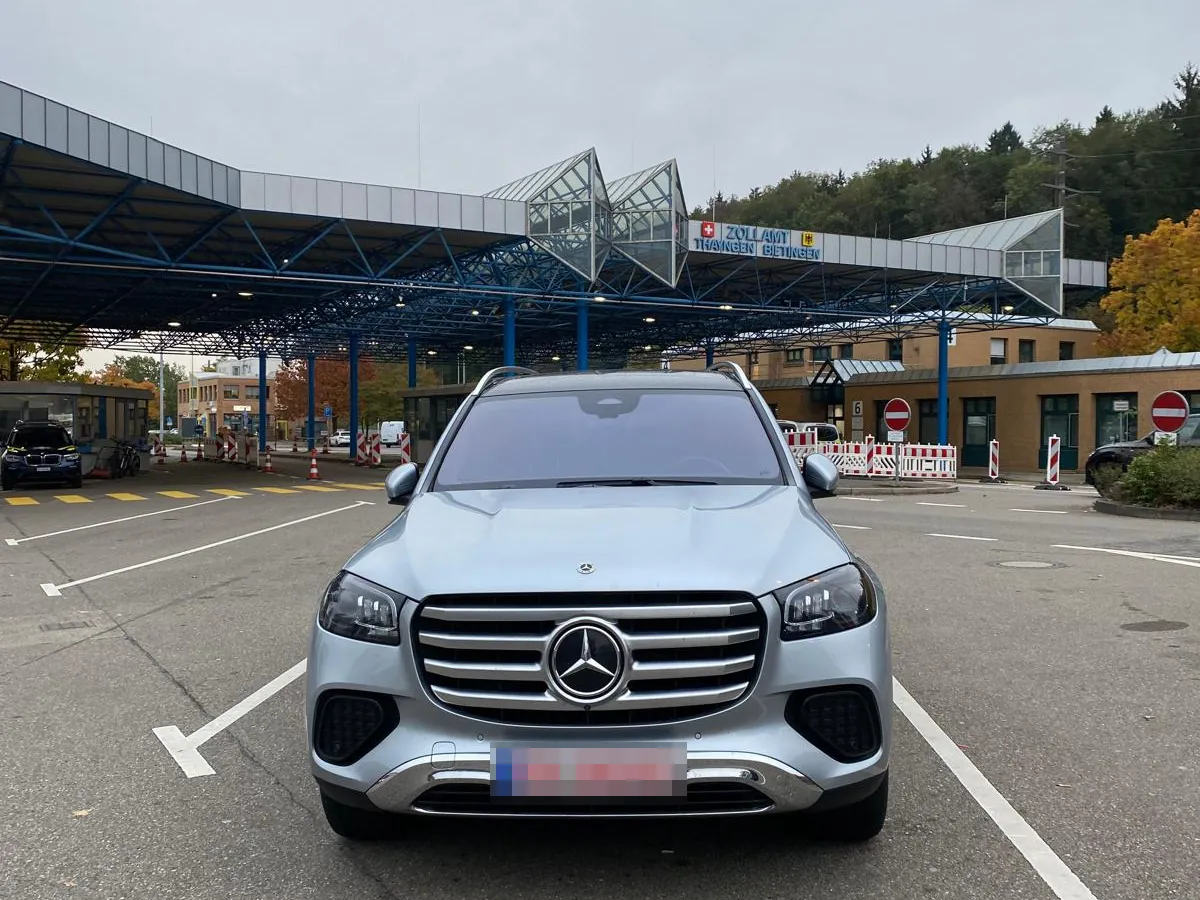
À Thayngen, cela se passe ainsi : vous passez la frontière, et juste à droite se trouve le parking avec le guichet suisse. Vous y payez la TVA à l'importation. Ensuite, vous traversez la route à pied jusqu'à la douane allemande et faites tamponner la facture. Vous envoyez la facture tamponnée au garage, qui rembourse ainsi la TVA allemande. Les horaires des guichets figurent sur la page bureau de douane de Thayngen.
Réparation ou importation ?
Tout cela ne vaut que pour les voitures déjà immatriculées en Suisse. Si vous achetez une voiture à l'étranger, c'est une importation : 4 % d'impôt sur les véhicules automobiles et 8,1 % de TVA à l'importation sur toute la valeur. Ce que cela coûte figure dans le guide coût du dédouanement d'une voiture, et le calculateur d'importation chiffre votre cas.
Sources
Questions fréquentes
Dois-je déclarer une réparation à l'étranger à la douane ?
Oui, dès que la facture dépasse CHF 150. Pour une voiture privée, une déclaration orale au guichet ou l'application QuickZoll suffit. Un véhicule d'entreprise se déclare dans un bureau de douane pour marchandises commerciales.
Est-ce que je paie l'impôt sur les véhicules automobiles si ma voiture a été réparée à l'étranger ?
Non. Une voiture immatriculée en Suisse n'est pas réimportée après une réparation. Seule la TVA à l'importation de 8,1 % sur la facture de réparation est due, sans droits de douane ni impôt sur les véhicules automobiles.
Puis-je déduire l'huile moteur de la facture ?
Oui. Les matières consommables comme le carburant, l'huile moteur et de boîte, le liquide de refroidissement, l'antigel, le lave-glace, le liquide de frein et le fluide frigorigène de la climatisation sont exonérés pour les véhicules privés. S'ils figurent séparément sur la facture, vous les déduisez.
Est-ce que je récupère la TVA allemande sur la réparation ?
Seulement dans certains cas. Si le garage livre surtout des pièces, il peut exonérer la livraison comme exportation. Pour du pur travail après une panne en route, la taxe allemande reste ; elle entre alors dans le montant imposé en Suisse.
Sources et bases légales
Les indications de cette page s'appuient sur les publications officielles suivantes. Le texte des actes en vigueur fait toujours foi.
- OFDF – Importation de véhicules en Suisse
- OFDF – Déclaration en douane et impôts lors de l'importation d'un véhicule
- Loi sur l'imposition des véhicules automobiles (Limpauto, RS 641.51)
- Loi sur la TVA (LTVA, RS 641.20)
Entreprise
Prestations
- Toutes les prestations
- Importation DE→CH
- Dédouanement
- Recherche de véhicule
- Service de documents
- Conseil en importation
- Préparation du véhicule
Calculateurs et outils
- Calculateur d'importation
- Frais de douane en Suisse
- Calculateur CO₂
- Sanction CO₂
- Calculateur de transport
- Transport de voitures CH
- Vérifier le numéro matricule
- FlexiMoto.ch
Où nous trouver
- Passages de frontière
- Bureau de douane de Thayngen
- Importer une voiture à Schaffhouse
- Faire importer sa voiture
Importer selon le pays d’origine
- Importer une voiture d'Allemagne en Suisse
- Importer une voiture d'Autriche en Suisse
- Importer une voiture de France en Suisse
- Importer une voiture d'Italie en Suisse
- Importer une voiture des Pays-Bas en Suisse
- Importer une voiture de Belgique en Suisse
- Importer une voiture du Luxembourg en Suisse
- Importer une voiture de Tchéquie en Suisse
- Importer une voiture de Pologne en Suisse
- Importer une voiture de Suède en Suisse
- Importer une voiture de Norvège en Suisse
Importer selon le type de véhicule
- Importer une voiture de tourisme en Suisse
- Importer une moto en Suisse
- Importer un utilitaire jusqu'à 3,5 t en Suisse
- Importer un camping-car en Suisse
- Importer une caravane en Suisse