Di Anna Katharina Finsler, Gerente, Finsler Customs GmbH · Ultimo aggiornamento:
Calcolare i costi d'importazione
Si pagano il 4 % di imposta sugli autoveicoli sul valore doganale, l'8,1 % di IVA sul valore e sull'imposta, CHF 20 per il rapporto 13.20 A e l'eventuale sanzione CO₂; dazio zero. Si aggiungono trasporto, sdoganamento (Basic, CHF 350 IVA inclusa) e collaudo MFK. Da CHF 55'000 circa il 13–15 % del prezzo netto, al di sotto di più.
Come si formano le cifre
La base è il valore in dogana: il prezzo d'acquisto netto convertito al corso di cambio doganale, più tutte le spese accessorie fino al confine. L'imposta sugli autoveicoli del 4 % si calcola su tale importo. L'IVA all'importazione dell'8,1 % si calcola poi sul valore in dogana maggiorato dell'imposta sugli autoveicoli — l'effetto è a cascata, per cui l'aliquota effettiva è dell'8,424 % della base imponibile.
Gli errori più comuni
- Dimenticare il trasporto nella base. Le spese accessorie fino al confine rientrano nella base di entrambi i tributi.
- Contare su un rimborso IVA che non arriverà. Con il regime del margine non c'è nulla da recuperare.
- Prevedere un dazio doganale. La vecchia regola di CHF 12–15 per 100 kg è decaduta il 1° gennaio 2024.
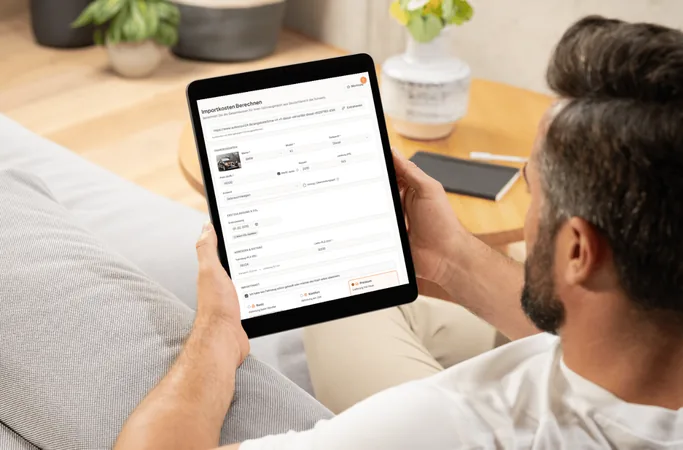
Il calcolatore d'importazione fa tutto questo per il Suo veicolo, comprese le spese di trasporto dall'effettivo luogo di ritiro.
Quale corso di cambio vale — e da quando
Per lo sdoganamento non vale il corso della Sua banca né quello mostrato da un motore di ricerca, ma il corso di cambio doganale dell'UDSC. Viene fissato ogni giorno di borsa e vale per il giorno successivo.
Determinante è il corso valido il giorno dello sdoganamento, cioè quello pubblicato il giorno prima, non quello del giorno del contratto d'acquisto. Fra acconto e frontiera passano spesso da una a tre settimane — su EUR 30'000, due centesimi di differenza di corso spostano circa CHF 600.
È esattamente per questo che ogni offerta porta la sua data. Nei pacchetti Komfort e Premium vale il corso di cambio doganale di quel giorno; non conteggiamo le oscillazioni del cambio. Fa eccezione il prezzo d'acquisto se acquistiamo il veicolo per Suo conto: lo conteggiamo al corso effettivamente pagato, in un senso come nell'altro. Il pacchetto Basic non offre garanzia di cambio. I tributi stessi valgono in ogni pacchetto secondo l'imposizione dell'UDSC il giorno dello sdoganamento. Il corso nel calcolatore è aggiornato quotidianamente dalla fonte ufficiale.
Se confronta con un altro calcolatore, verifichi prima quale corso usa e quando è stato aggiornato l'ultima volta. Un corso congelato è il motivo più frequente per cui due calcolatori danno totali diversi per lo stesso veicolo.
I quattro punti in cui quasi tutti sbagliano
Primo: le spese di trasporto rientrano nella base di calcolo. L'IVA all'importazione non colpisce solo il valore del veicolo, ma il valore più tutte le spese accessorie fino alla frontiera svizzera. È l'art. 54 cpv. 3 lett. b LIVA. Omettere il trasporto sottostima l'importo e produce una correzione alla frontiera.
Secondo: la sanzione CO₂ colpisce solo i veicoli nuovi ai sensi doganali. È nuovo un veicolo la cui prima immatricolazione risale a non più di sei mesi — oppure da sei a dodici mesi con meno di 5'000 km. Su un'usata di tre anni non si applica. I calcolatori che la conteggiano sempre mostrano un prezzo troppo alto; quelli che la omettono su un veicolo recente, uno decisamente troppo basso.
Terzo: l'imposta sugli autoveicoli non colpisce ogni veicolo. L'art. 2 cpv. 1 della legge sull'imposizione degli autoveicoli è un elenco esaustivo. Le moto della voce 8711 e le roulotte non vi figurano — per loro il 4 % non è dovuto. Per i furgoni della voce 8704 decide il peso unitario: imponibile fino a 1'600 kg, non oltre. Conta il peso unitario, non il peso a vuoto della licenza di circolazione.
Quarto: l'emolumento per il modulo 13.20 A dipende da chi dichiara. L'allegato dell'ordinanza sugli emolumenti dell'UDSC (RS 631.035) prevede CHF 20 quando l'ufficio doganale rilascia e autentica il modulo in sede di sdoganamento (cifra 9.12) e CHF 5 quando la persona soggetta all'obbligo di dichiarazione appone essa stessa il numero di matricola (cifra 9.22) — è così che dichiariamo noi.
Ciò che non compare in nessuna formula ma va comunque pagato
I tributi sono la voce più grande, ma non l'ultima. Ciò che segue varia molto per Cantone e veicolo — e viene regolarmente trascurato quando si confrontano le offerte.
Il collaudo (MFK) presso l'ufficio cantonale della circolazione: l'emolumento ufficiale, più eventuali interventi di messa a norma. Le automobili immatricolate all'estero da non più di un anno e con al massimo 2'000 km vengono immatricolate senza collaudo dal 1° gennaio 2026 — quel blocco viene meno allora del tutto.
L'immatricolazione presso l'ufficio della circolazione del Suo Cantone di domicilio, con emolumento variabile per Cantone.
Un COC mancante, se il costruttore deve fornirlo. L'importo è contenuto; l'attesa di una-quattro settimane è il vero prezzo.
Ciò che invece non si aggiunge da noi: il rifornimento alla consegna, la verifica di un gancio di traino esistente e un ricarico sul cambio. Altri operatori fatturano queste voci separatamente nel loro calcolatore; da noi figurano a CHF 0.00 a partire dal pacchetto Komfort. In ogni pacchetto, Basic compreso, i tributi passano senza maggiorazione dal nostro conto doganale. I portatarga svizzeri e il contrassegno autostradale digitale sono compresi solo nel pacchetto Premium, perché presuppongono l'immatricolazione.
Domande frequenti
Quando è dovuto ciascun tributo?
Imposta sugli autoveicoli e IVA all'importazione vengono riscosse all'importazione, al confine. Anche il dazio viene tassato, ma dal 1° gennaio 2024 ammonta a CHF 0. Se serve un collaudo, la relativa tassa si paga all'ufficio della circolazione. L'IVA tedesca la rimborsa il commerciante tedesco non appena riceve la prova d'esportazione.
Posso chiedere io il rimborso dell'IVA tedesca?
Il rimborso passa dal commerciante tedesco: restituisce il 19 % non appena dispone della prova d'esportazione timbrata. Senza una dichiarazione d'esportazione corretta il diritto decade: è il singolo errore più costoso quando si importa da sé.
In quale valuta si pagano i tributi?
In franchi svizzeri. Imposta sugli autoveicoli, IVA all'importazione ed eventuale sanzione CO₂ vengono tassate in franchi all'importazione; non c'è dazio, l'aliquota è zero. Anche la tassa di collaudo l'ufficio della circolazione la fattura in franchi. L'UDSC converte il valore doganale al cambio del giorno precedente la dichiarazione doganale.
Fonti e basi legali
Le indicazioni di questa pagina si basano sulle seguenti pubblicazioni ufficiali. Fa sempre fede il testo degli atti in vigore.
- UDSC – Importazione di veicoli in Svizzera
- UDSC – Dichiarazione doganale e imposte all'importazione di un veicolo
- Legge sull'imposizione degli autoveicoli (LIAut, RS 641.51)
- Legge sull'IVA (LIVA, RS 641.20)
- AFC – Imposta sul valore aggiunto
Azienda
Servizi
- Tutti i servizi
- Importazione DE→CH
- Sdoganamento
- Ricerca del veicolo
- Servizio documenti
- Consulenza all'importazione
- Preparazione del veicolo
Calcolatori e strumenti
- Calcolatore d'importazione
- Costi doganali in Svizzera
- Calcolatore CO₂
- Sanzione CO₂
- Calcolatore del trasporto
- Trasporto auto CH
- Verificare il numero di matricola
- FlexiMoto.ch
Dove siamo
Importare per paese d’origine
- Importare un'auto dalla Germania in Svizzera
- Importare un'auto dall'Austria in Svizzera
- Importare un'auto dalla Francia in Svizzera
- Importare un'auto dall'Italia in Svizzera
- Importare un'auto dai Paesi Bassi in Svizzera
- Importare un'auto dal Belgio in Svizzera
- Importare un'auto dal Lussemburgo in Svizzera
- Importare un'auto dalla Repubblica Ceca in Svizzera
- Importare un'auto dalla Polonia in Svizzera
- Importare un'auto dalla Svezia in Svizzera
- Importare un'auto dalla Norvegia in Svizzera
Importare per tipo di veicolo
- Importare un'autovettura in Svizzera
- Importare una motocicletta in Svizzera
- Importare un furgone fino a 3,5 t in Svizzera
- Importare un camper in Svizzera
- Importare una roulotte in Svizzera